 MentAI
Jaka forma opodatkowania dla psychologa na 2027? Ryczałt, skala i liniowy w liczbach z 2026
Na 2026 rok działający gabinet wybrał formę opodatkowania do 20 lutego i do końca roku jej nie zmieni. Następna decyzja zapada do 20 lutego 2027 roku. Koniec kwartału to dobry moment, żeby ją przygotować: po trzech kwartałach znasz już większość tegorocznego przychodu. Policzyliśmy podatek i składkę zdrowotną psychologa na liczbach z 2026 roku i sprawdziliśmy, co zmieniłby rządowy projekt zmian w PIT przyjęty 29 września 2026 roku.
Która forma opodatkowania wychodzi psychologowi najtaniej?
Na liczbach z 2026 roku skala podatkowa jest najtańsza do 161 tys. zł przychodu rocznie, a powyżej wygrywa ryczałt 14%. Jeśli wejdzie rządowy projekt skali na 2027 rok, ta granica przesunie się do 176,8 tys. zł. Liniowy w tym przykładzie nie wygrywa ani razu. Założenia: koszty 10% przychodu, bez składek społecznych, ulg i innych dochodów.
Etat obok gabinetu zmienia wynik, o czym niżej. Poniżej podatek i składka zdrowotna za cały 2026 rok. To pieniądze, które zabiera sama forma opodatkowania. Składki społeczne ZUS płacisz osobno i są takie same przy każdej formie.
| Przychód roczny | Forma | Podatek | Składka zdrowotna | Razem |
|---|---|---|---|---|
| 60 000 zł | skala | 2 880 zł | 5 190 zł | 8 070 zł |
| 60 000 zł | liniowy | 9 274 zł | 5 190 zł | 14 464 zł |
| 60 000 zł | ryczałt 14% | 7 981 zł | 5 980 zł | 13 961 zł |
| 120 000 zł | skala | 9 360 zł | 9 720 zł | 19 080 zł |
| 120 000 zł | liniowy | 19 515 zł | 5 292 zł | 24 807 zł |
| 120 000 zł | ryczałt 14% | 16 102 zł | 9 967 zł | 26 069 zł |
| 200 000 zł | skala | 30 000 zł | 16 200 zł | 46 200 zł |
| 200 000 zł | liniowy | 32 524 zł | 8 820 zł | 41 344 zł |
| 200 000 zł | ryczałt 14% | 27 302 zł | 9 967 zł | 37 269 zł |
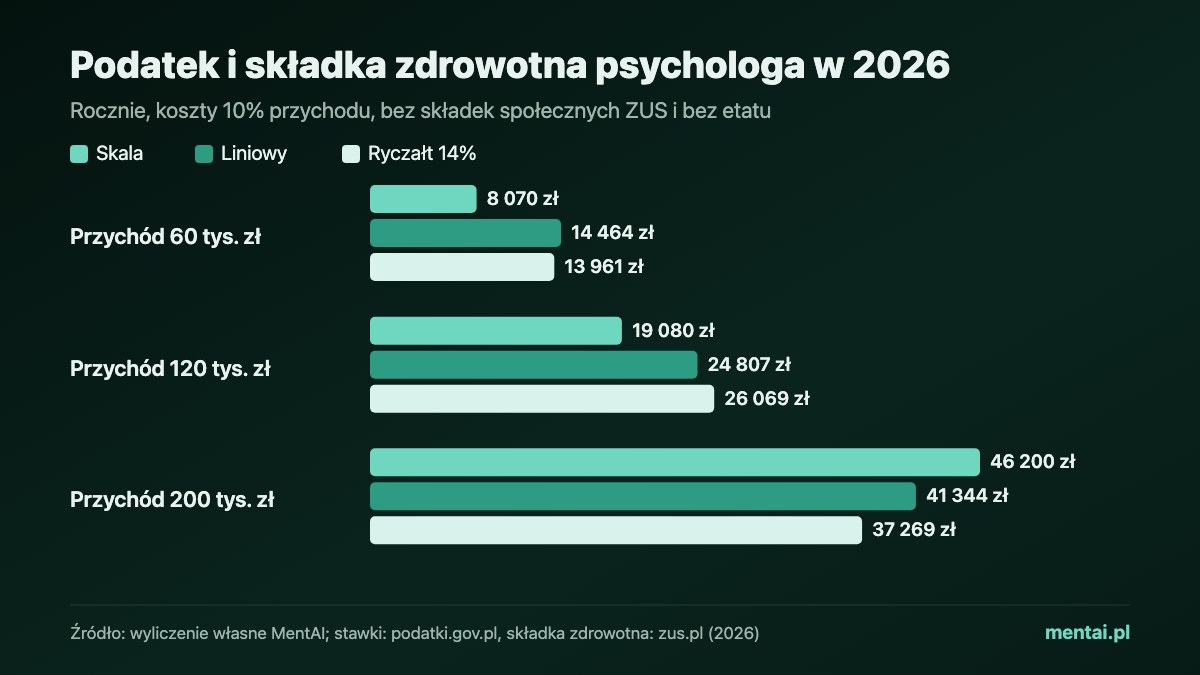
Z trzech przykładów w tabeli projekt skali na 2027 rok zmieniłby podatek tylko przy 200 tys. zł. Na skali byłoby to 26 400 zł zamiast 30 000 zł, a ryczałt dalej byłby najtańszy. Szczegóły w następnej sekcji.
Przewagę skali przy mniejszym przychodzie daje kwota wolna 30 000 zł. Pierwsze 30 tys. zł dochodu jest nieopodatkowane, a ryczałt takiej kwoty nie ma. Przy 60 tys. zł przychodu na skali płacisz 2 880 zł podatku, na ryczałcie 7 981 zł.
Przy wyższym przychodzie skala przechodzi w próg 32% od nadwyżki ponad 120 tys. zł dochodu, a składka zdrowotna na skali rośnie razem z dochodem, bo wynosi 9%. Na ryczałcie składka ma trzy stałe stopnie, więc przy 200 tys. zł przychodu ryczałt wychodzi taniej o 8 931 zł.
Koszty zmieniają ten obraz. Ryczałt liczy się od przychodu, więc czynsz za gabinet, superwizja czy szkolenia niczego w nim nie obniżają. Przy kosztach równych 30% przychodu w tym samym rachunku skala wygrywa jeszcze przy 200 tys. zł, a przy 300 tys. zł najtańszy jest już liniowy. Składki społeczne ZUS, pełne czy preferencyjne, obniżają podatek przy każdej formie, ale w naszych trzech przykładach najtańsza forma zostaje ta sama.
Dla porządku liczby ze składkami społecznymi. Pełne składki w 2026 roku to 1 926,76 zł miesięcznie: emerytalna, rentowa, dobrowolna chorobowa i wypadkowa od podstawy 5 652 zł oraz Fundusz Pracy i Fundusz Solidarnościowy. Składki preferencyjne to 456,18 zł miesięcznie, bez Funduszu Pracy. Jak liczyć: składki społeczne odejmujesz od dochodu na skali i liniowym oraz od przychodu na ryczałcie, a składkę na Fundusz Pracy i Fundusz Solidarnościowy wliczasz do kosztów. Podatek i składka zdrowotna wynoszą wtedy rocznie:
| Przychód roczny | Składki | Skala | Liniowy | Ryczałt 14% |
|---|---|---|---|---|
| 60 000 zł | pełne | 5 295 zł | 10 071 zł | 10 957 zł |
| 60 000 zł | preferencyjne | 7 413 zł | 13 424 zł | 13 195 zł |
| 120 000 zł | pełne | 14 224 zł | 20 331 zł | 23 065 zł |
| 120 000 zł | preferencyjne | 17 930 zł | 23 684 zł | 25 303 zł |
| 200 000 zł | pełne | 36 720 zł | 36 033 zł | 34 265 zł |
| 200 000 zł | preferencyjne | 43 955 zł | 40 087 zł | 36 503 zł |
Etat i gabinet jednocześnie
Część psychologów prowadzi gabinet obok etatu w poradni albo szpitalu. Wtedy pensja zużywa już kwotę wolną i część progu 120 tys. zł na skali, więc dochód z gabinetu wpada od razu w wyższy podatek. Liniowy i ryczałt liczą się od gabinetu osobno, więc etat ich nie obciąża.
Przykład z tymi samymi założeniami i etatem za 60 tys. zł brutto rocznie, czyli 48 774 zł dochodu z pensji na skali. Przy 60 tys. zł przychodu z gabinetu skala nadal wygrywa (11 670 zł). Przy 120 tys. zł najtańszy jest już liniowy (24 807 zł wobec 30 035 zł na skali), a przy 200 tys. zł ryczałt. W tym wariancie liniowy staje się najtańszy od 93 200 zł przychodu z gabinetu, a ryczałt od 139 000 zł.
Wzory, jeśli chcesz podstawić swoje liczby. Dochód to przychód minus koszty.
- Skala: podatek to 12% dochodu minus 3 600 zł, a ponad 120 tys. zł dochodu 10 800 zł plus 32% nadwyżki. Składka zdrowotna to 9% dochodu, nie mniej niż 432,54 zł miesięcznie. Składki zdrowotnej na skali nie odliczasz.
- Liniowy: podatek to 19% dochodu po odliczeniu składki zdrowotnej, najwyżej 14 100 zł rocznie. Składka zdrowotna to 4,9% dochodu, nie mniej niż 432,54 zł miesięcznie.
- Ryczałt: podatek to 14% przychodu po odliczeniu zapłaconych składek społecznych i połowy składek zdrowotnych. Składka zdrowotna jest stała i zależy od progu przychodu, kwoty w tabeli niżej.
Co zmieni się w podatkach psychologa w 2027 roku?
Część rzeczy już wiadomo, część czeka na decyzje. Na pewno zmieni się minimum składki zdrowotnej, składki preferencyjne i KSeF dla faktur wystawianych firmom. Projekt łagodniejszej skali podatkowej rząd przyjął 29 września 2026 roku, ale ustawą jeszcze nie jest. Kwot składki zdrowotnej na ryczałcie jeszcze nie ma.
Zmienia się na pewno:
- Minimalna składka zdrowotna na skali i liniowym: od lutego 2027 wyniesie 445,50 zł miesięcznie, bo płaca minimalna na 2027 rok to 4 950 zł.
- Składki preferencyjne: kto płaci je w 2027 roku (24 miesiące po uldze na start), liczy je od podstawy 1 485 zł, czyli 30% nowej płacy minimalnej.
- KSeF: od 1 stycznia 2027 roku każdą fakturę dla firmy wystawisz w KSeF, bo kończy się furtka 10 000 zł miesięcznie. Faktury dla osób prywatnych zostają poza obowiązkiem.
Zostaje tak samo:
- Termin wyboru formy: do 20 lutego, czyli na 2027 rok do 20 lutego 2027.
- Kasa fiskalna: limit 20 000 zł sprzedaży dla osób prywatnych obowiązuje przez cały 2027 rok.
Jeszcze nie wiadomo:
- Składka zdrowotna na ryczałcie: zależy od przeciętnego wynagrodzenia z czwartego kwartału 2026 roku, więc kwoty poznamy na przełomie stycznia i lutego. Zapowiedź zmian podatkowych rządu składki zdrowotnej nie obejmuje.
- Skala podatkowa: czy projekt przejdzie przez Sejm, Senat i zostanie podpisany przez prezydenta. Szczegóły niżej.
Według zapowiedzi rządu z sierpnia 2026 roku pierwszy próg skali ma wzrosnąć ze 120 do 130 tys. zł. Między 130 a 150 tys. zł ma działać nowa stawka 24%, a powyżej 150 tys. zł zostaje 32%. Rząd zapowiedział też powrót limitu przychodu uprawniającego do ryczałtu do 250 tys. euro (dziś 2 mln euro). Jednoosobowego gabinetu to w praktyce nie dotyczy, bo 250 tys. euro to ponad milion złotych przychodu rocznie. To wciąż projekt: przed nim Sejm, Senat i podpis prezydenta.
Jeśli zmiana skali wejdzie w życie na 2027 rok, psycholog na skali z dochodem 140 tys. zł zapłaci o 2 800 zł mniej podatku rocznie. Przy dochodzie od 150 tys. zł oszczędność wyniesie 3 600 zł. W naszym przykładzie próg, od którego ryczałt wychodzi taniej od skali, przesunie się ze 161 do 176,8 tys. zł przychodu. Policzyliśmy to na kwotach składki na ryczałcie z 2026 roku, bo kwoty na 2027 ZUS poda na przełomie stycznia i lutego.
Wniosek praktyczny: formę na 2027 rok najlepiej wybrać w styczniu albo na początku lutego. Wtedy będzie wiadomo, czy projekt przeszedł, i będą znane kwoty składki na ryczałcie. Do tego czasu wystarczy mieć policzony przychód i koszty za 2026 rok.
Jaka stawka ryczałtu dla psychologa i psychoterapeuty w 2026?
14% przychodu. Taka stawka obejmuje usługi w zakresie opieki zdrowotnej, czyli dział 86 klasyfikacji PKWiU. Usługi psychologów i psychoterapeutów mają tam własny kod 86.90.18.0: usługi w zakresie zdrowia psychicznego świadczone przez psychologów i psychoterapeutów. Podstawą jest art. 12 ust. 1 pkt 2a lit. a ustawy o zryczałtowanym podatku dochodowym.
Pięć rzeczy, które zmieniają ten rachunek:
- Szkolenia mają inną stawkę. Usługi edukacyjne z działu 85, na przykład warsztaty czy szkolenia, to 8,5% przychodu.
- Bez rozdzielnej ewidencji płacisz najwyższą stawkę. Kto łączy terapię za 14% ze szkoleniami za 8,5%, musi prowadzić ewidencję, z której widać przychód z każdej usługi. Inaczej całość idzie według 14% (art. 12 ust. 3).
- Stawki nie wyznacza kod PKD. Kod PKD we wpisie do CEIDG opisuje rodzaj działalności. O stawce ryczałtu decyduje klasyfikacja konkretnej usługi według PKWiU z 2015 roku.
- Psycholog nie jest tu wolnym zawodem. Stawka 17% dla wolnych zawodów dotyczy zamkniętej listy, na przykład adwokatów, notariuszy czy tłumaczy. Psychologów na tej liście nie ma.
- Superwizja i coaching zależą od klasyfikacji. Zależnie od tego, czym usługa jest, może to być 8,5%, 14% albo 15%. Tu warto zapytać księgową albo złożyć wniosek o interpretację.
Ile wynosi składka zdrowotna psychologa w 2026?
Zależy od formy. Na skali to 9% dochodu, na liniowym 4,9%, w obu przypadkach nie mniej niż 432,54 zł miesięcznie. Na ryczałcie kwota jest stała: 498,35 zł, 830,58 zł albo 1 495,04 zł miesięcznie, zależnie od przychodu. Zapowiadanej obniżki składki nie ma, bo ustawa została zawetowana.
| Forma | Składka zdrowotna w 2026 | Czy odliczasz |
|---|---|---|
| Skala | 9% dochodu, minimum 432,54 zł miesięcznie | Nie |
| Liniowy | 4,9% dochodu, minimum 432,54 zł miesięcznie | Tak, do 14 100 zł rocznie |
| Ryczałt, przychód do 60 000 zł | 498,35 zł miesięcznie | Połowę zapłaconych składek od przychodu |
| Ryczałt, przychód ponad 60 000 do 300 000 zł | 830,58 zł miesięcznie | Połowę zapłaconych składek od przychodu |
| Ryczałt, przychód ponad 300 000 zł | 1 495,04 zł miesięcznie | Połowę zapłaconych składek od przychodu |
Minimum na skali i liniowym liczy się od całej płacy minimalnej. W 2026 roku to 4 806 zł, więc 432,54 zł składki, a od lutego 2027 z płacy 4 950 zł wyjdzie 445,50 zł. Dla gabinetu z małym dochodem to 156 zł więcej w skali roku.
Co się dzieje po przekroczeniu 60 000 zł przychodu na ryczałcie?
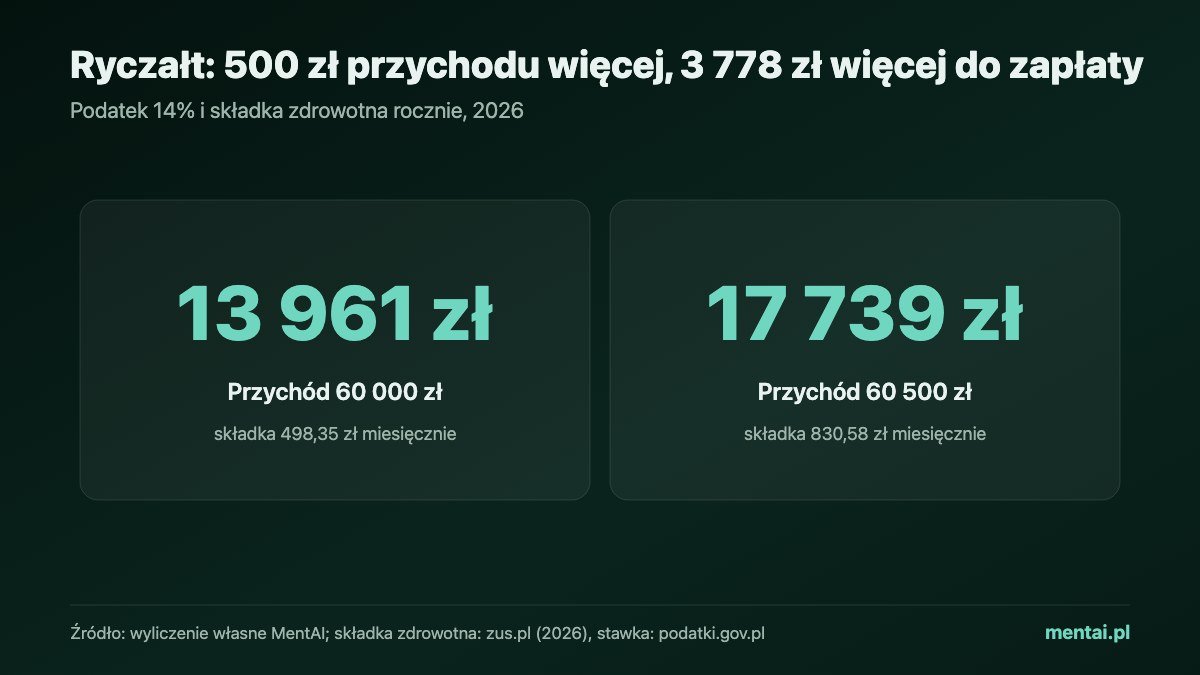
Składka zdrowotna skacze z 498,35 zł do 830,58 zł miesięcznie, i to za cały rok. W rozliczeniu rocznym wyższa kwota obejmuje wszystkie miesiące, a różnicę za wcześniejsze się dopłaca. W naszym przykładzie 500 zł więcej przychodu oznacza 3 778 zł więcej podatku i składki za rok.
Próg liczy się od przychodu narastająco od początku roku. Przychód do progu pomniejsza się o zapłacone składki społeczne ZUS, więc przy pełnych składkach realna granica leży wyżej niż 60 000 zł. Podstawą jest art. 81 ust. 2e, 2g i 2j ustawy o świadczeniach opieki zdrowotnej.
Dlatego koniec września to dobry moment na sprawdzenie. Jeśli po trzech kwartałach przychód na ryczałcie zbliża się do progu, wiesz, czy grudniowe wizyty przeskoczą granicę. Wtedy skok składki nie zaskoczy Cię przy rozliczeniu rocznym.
Czy psycholog na własnej działalności płaci VAT?
Zwykle nie. Usługi psychologa, które służą profilaktyce, zachowaniu, przywracaniu albo poprawie zdrowia, są zwolnione z VAT bez względu na obrót. Podstawą jest art. 43 ust. 1 pkt 19 lit. d ustawy o VAT. Decyduje cel usługi, a nie to, kto za nią płaci.
Zwolnienie nie obejmuje usług bez celu zdrowotnego: szkoleń dla firm, warsztatów rozwojowych czy opinii dla sądu. Według interpretacji dyrektora Krajowej Informacji Skarbowej z 8 czerwca 2026 roku (sygnatura KDIP4-2.4012.297.2026.1.MMA) opinie biegłego psychologa dla sądu z tego zwolnienia nie korzystają.
Dla takich usług działa zwolnienie ze względu na obrót. Limit wynosi 240 000 zł rocznie. Przychodu z terapii do tego limitu się nie wlicza, bo terapia jest zwolniona z innego przepisu (art. 113 ust. 2 pkt 2). Psychoterapeuta bez tytułu psychologa korzysta ze zwolnienia na podstawie lit. c tego samego przepisu, jeśli wykonuje zawód medyczny w rozumieniu ustawy o działalności leczniczej. Ten warunek dobrze potwierdzić z księgową.
Jak wpisać podstawę zwolnienia na fakturze i czego na niej unikać, opisaliśmy w tekście o fakturach w gabinecie psychologicznym.
Do kiedy trzeba wybrać albo zmienić formę opodatkowania?
Do 20. dnia miesiąca po miesiącu, w którym w danym roku wpadł pierwszy przychód, a gdy pierwszy przychód przypada na grudzień, do końca roku. W działającym gabinecie to zwykle 20 lutego, na 2027 rok więc 20 lutego 2027. Wybór obowiązuje w kolejnych latach, dopóki go nie zmienisz.
Oświadczenie składa się przez CEIDG albo w urzędzie skarbowym. Nowa firma, która oświadczenia nie złoży, zostaje na skali.
Trzy rzeczy do sprawdzenia przy przejściu z etatu na własną działalność:
- Ryczałt przy usługach dla byłego pracodawcy. Jeśli w tym albo poprzednim roku pracujesz na etacie w poradni, a teraz robisz dla niej to samo na fakturę, tracisz prawo do ryczałtu (art. 8 ust. 2 ustawy o ryczałcie).
- Ulga na start. Przez pierwsze 6 pełnych miesięcy nie płacisz składek społecznych, ale składkę zdrowotną tak. Ulga też nie przysługuje przy usługach dla byłego pracodawcy.
- Preferencyjne składki. Przez kolejne 24 miesiące składki społeczne liczy się od 1 441,80 zł, czyli 30% płacy minimalnej.
Więcej o pierwszych krokach z własnym gabinetem piszemy w tekście o pierwszym gabinecie po studiach.
Czy nowa ustawa o zawodzie psychologa zmienia podatki?
Nie. Ustawa z 23 stycznia 2026 roku (Dz.U. 2026 poz. 187) wchodzi w życie 19 maja 2028 roku i nie zmienia przepisów o VAT, podatku dochodowym ani ryczałcie. Zmienia tytuł zawodowy, rejestr i odpowiedzialność zawodową. Daty i najważniejsze artykuły zebraliśmy w tekście o ustawie o zawodzie psychologa.
Co warto liczyć w gabinecie, żeby wybór formy był na liczbach
Trzy liczby rozstrzygają prawie każdy wybór: przychód narastająco od początku roku, koszty i sprzedaż za gotówkę albo kartą. Kto zna je w październiku, w lutym wybiera formę na spokojnie. Kto szuka ich w lutym w wyciągach, wybiera na oko.
O kasie fiskalnej krótko, bo to częste pytanie przy okazji podatków. Zwolnienie działa do 20 000 zł sprzedaży dla osób prywatnych, liczonej za poprzedni i za bieżący rok, a w pierwszym roku sprzedaży proporcjonalnie do liczby miesięcy. Usługi opłacone w całości przelewem na rachunek są zwolnione bez względu na obrót. Szczegóły i pułapkę z płatnością kartą opisaliśmy w tekście o kasie fiskalnej w gabinecie.
Tak to widzimy z perspektywy programu do gabinetu, który sami budujemy. W MentAI koszty wpisuje się do rejestru z kategoriami, na przykład lokal, superwizja czy szkolenia, a faktury zakupowe z KSeF trafiają tam jednym kliknięciem. Całość eksportuje się do pliku CSV dla księgowej. Panel pokazuje wynik miesiąca, czyli przychody i wydatki. Osobno liczy sprzedaż na tle limitu kasy fiskalnej, a po jego przekroczeniu podaje datę, od której kasa jest potrzebna.
Uczciwie o granicach: program nie liczy za Ciebie podatku i nie wybiera formy opodatkowania. Daje liczby, na których Ty i księgowa podejmujecie decyzję. Jak MentAI wygląda na co dzień, pokazujemy na stronie dla psychologa.
To nie jest porada podatkowa. Wyliczenia to przykład przy założeniach opisanych wyżej: jednoosobowa działalność, przychód rozłożony równo na 12 miesięcy, koszty 10% przychodu, bez składek społecznych (poza tabelą ze składkami), bez innych dochodów (poza przykładem z etatem), bez ulg i bez wspólnego rozliczenia z małżonkiem. Składkę zdrowotną na skali i liniowym policzyliśmy dla całego roku według kwot obowiązujących od lutego. Swój wybór policz z księgową na własnych liczbach.
Źródła: podatki.gov.pl, „Stawki i limity” (15.12.2025) i „Odliczenie składek na ubezpieczenie zdrowotne” (24.06.2026); ZUS, informacja o podstawie wymiaru i kwocie składki na ubezpieczenie zdrowotne w 2026 r. oraz nowe wysokości składek na ubezpieczenia społeczne w 2026 r.; ustawa o zryczałtowanym podatku dochodowym (Dz.U. 2025 poz. 843): art. 4, 8, 9 i 12; rozporządzenie w sprawie PKWiU (Dz.U. 2015 poz. 1676); ustawa o podatku od towarów i usług (Dz.U. 2026 poz. 1263): art. 43 ust. 1 pkt 19 i art. 113; ustawa o świadczeniach opieki zdrowotnej (Dz.U. 2025 poz. 1461): art. 79, 79a i 81; prezydent.pl, weto z 6 maja 2025; biznes.gov.pl, formy opodatkowania, ulga na start i stawki składek społecznych przedsiębiorcy; interpretacja indywidualna KDIP4-2.4012.297.2026.1.MMA z 8.06.2026; ustawa o zawodzie psychologa (Dz.U. 2026 poz. 187); rozporządzenie w sprawie zwolnień z kas rejestrujących (Dz.U. 2024 poz. 1902); rozporządzenie Rady Ministrów z 14 września 2026 r. w sprawie minimalnego wynagrodzenia w 2027 r. (Dz.U. 2026 poz. 1213); gov.pl, „Sprawiedliwy system podatkowy: propozycje zmian” (19.08.2026) i „Decyzje rządu” (29.09.2026); prawo.pl, omówienie przyjętego projektu UD 458 (29.09.2026); ksef.podatki.gov.pl, „Poniżej 10 000 zł”. Teksty ustaw za api.sejm.gov.pl. Wyliczenie dla projektu skali: na kwotach składki na ryczałcie z 2026 roku. Stan na 30 września 2026.
Częste pytania (FAQ)
Jaka forma opodatkowania jest najlepsza dla psychologa?
Zależy od przychodu, kosztów i innych dochodów. W naszym przykładzie na 2026 rok skala podatkowa jest najtańsza do 161 tys. zł przychodu rocznie, a powyżej najtańszy jest ryczałt 14%. Założenia: koszty 10% przychodu, bez składek społecznych i bez etatu. Jeśli wejdzie rządowy projekt skali na 2027 rok, ta granica przesunie się do 176,8 tys. zł. Przy etacie obok gabinetu liniowy i ryczałt opłacają się wcześniej. Przy wysokich kosztach ryczałt traci, bo nie pozwala ich odliczyć.
Jaka stawka ryczałtu dla psychologa w 2026?
14% przychodu za terapię i konsultacje, bo usługi psychologów i psychoterapeutów należą do działu 86 PKWiU (kod 86.90.18.0). Szkolenia i zajęcia edukacyjne mają 8,5%. Kto świadczy usługi z różnymi stawkami, a nie prowadzi ewidencji rozdzielającej przychody, płaci najwyższą stawkę od całości.
Ile podatku płaci psycholog na własnej działalności?
Przy 120 tys. zł przychodu rocznie i kosztach 12 tys. zł psycholog na skali podatkowej płaci w 2026 roku 9 360 zł podatku i 9 720 zł składki zdrowotnej, razem 19 080 zł. Na ryczałcie 14% byłoby to 26 069 zł, na podatku liniowym 24 807 zł. Do tego dochodzą składki społeczne ZUS, niezależne od formy opodatkowania.
Czy psycholog musi płacić VAT?
Zwykle nie. Usługi psychologa, które służą profilaktyce, zachowaniu, przywracaniu albo poprawie zdrowia, są zwolnione z VAT bez względu na obrót (art. 43 ust. 1 pkt 19 ustawy o VAT). Inaczej jest z usługami bez celu zdrowotnego, na przykład szkoleniami dla firm czy opiniami dla sądu. Dla nich od 2026 roku działa limit zwolnienia 240 000 zł, a terapii się do niego nie wlicza.
Co zmieni się w podatkach psychologa w 2027 roku?
Od lutego 2027 minimalna składka zdrowotna na skali i liniowym wyniesie 445,50 zł miesięcznie, bo płaca minimalna na 2027 rok to 4 950 zł. Rząd przyjął 29 września 2026 roku projekt zmian w PIT. Według zapowiedzi rządu pierwszy próg skali ma wzrosnąć do 130 tys. zł, a między 130 a 150 tys. zł ma działać stawka 24%. Projekt musi jeszcze przejść Sejm, Senat i podpis prezydenta. Od 1 stycznia 2027 roku każda faktura dla firmy idzie przez KSeF. Formę opodatkowania na 2027 rok wybiera się do 20 lutego 2027.
Czy psycholog musi mieć kasę fiskalną w 2026?
Nie, dopóki sprzedaż dla osób prywatnych nie przekroczy 20 000 zł, ani w poprzednim, ani w bieżącym roku. Po przekroczeniu w trakcie roku zwolnienie traci moc po upływie dwóch miesięcy następujących po miesiącu przekroczenia. W pierwszym roku sprzedaży limit liczy się proporcjonalnie do liczby miesięcy. Usługi opłacone w całości przelewem na rachunek są zwolnione z kasy bez względu na obrót, a płatność kartą w gabinecie tego zwolnienia nie daje. Limit 20 000 zł obowiązuje do końca 2027 roku.
Sprawdź na żywo, zanim zdecydujesz
Trzy drogi. Żadna nie wymaga karty ani rozmowy handlowej.
Piaskownica demo: gabinet z przykładowymi danymi Quiz 2 minuty: co pasuje do Twojego gabinetu Konto: 30 dni pełnej wersji